Ključni sažetak za voditelje (TL;DR)
- Pod „propisanim normativima“ obično se misli na najviše stope kala, rastepa, kvara i loma koje određuju odluke komora, a ne na recepture.
- Za pića je najviša stopa pri usluživanju 2% za alkoholna pića osim točenog piva i 10% za točeno pivo, računato od bruto zaprimljenih količina.
- Manjak se utvrđuje zapisnikom koji sastavlja komisija ili ovlaštena osoba određena aktom poduzeća.
- Manjak iznad stope u pravilu se smatra izuzimanjem dobara i oporezuje se PDV-om (Pravilnik o PDV-u, čl. 26.), osim u slučajevima koje pravilnik navodi.
1. Dva značenja riječi „normativ“
U ugostiteljstvu se riječ „normativ“ koristi u dva značenja, pa ih treba razdvojiti.
Normativ utroška je receptura: koliko sastojaka ide u jedno jelo ili piće, na primjer 0,03 L žestice u jednoj mjerici. Njega određujete sami i koristite ga za cijenu i kontrolu.
Propisane stope kala, rastepa, kvara i loma su najviši postotak gubitka koji se porezno ne tereti. Njih ne određujete vi, nego odluke komora. Kad netko traži „propisane normative u ugostiteljstvu“, obično misli na ovo drugo značenje. O njemu je ovaj vodič.
2. Što su kalo, rastep, kvar i lom
Odluke ih opisuju kao gubitke koji nastaju zbog prirodnih utjecaja ili radnji koje se neophodno poduzimaju pri skladištenju, obradi i usluživanju:
- Kalo: gubitak pri obradi, skladištenju (isušenje, isparenje, odmrzavanje), toplinskoj obradi te pri pripremi i usluživanju pića (rastakanje, pretakanje).
- Rastep: gubitak u skladištu, kuhinji, prostoru za pripremu jela i pića i na točioniku (hlapljenje, iscurenje, razlijevanje).
- Kvar: truljenje, klijanje, užegnuće.
- Lom: gubitak pri skladištenju, manevriranju i posluživanju.
3. Koja odluka vrijedi za vas
Postoje dvije odluke, a stope za pića u njima su iste (stanje 15. listopada 2026.):
- Odluka HOK-a (NN 27/2024, cijeli tekst u ispravku NN 39/2024) odnosi se na fizičke i pravne osobe koje obavljaju ugostiteljsku djelatnost na temelju Zakona o obrtu.
- Odluka HGK-a (NN 80/2024, na snazi od 13. srpnja 2024.) određuje najviše stope manjka u ugostiteljstvu koje se ne oporezuju. Strukturom i stopama za pića jednaka je odluci HOK-a.
Pravilnik o PDV-u upućuje na odluku komore. Ako niste sigurni koja odluka vrijedi za vaš oblik poslovanja, pitajte računovođu.
4. Najviše stope za pića
Odluke sadrže i stope za hranu (obrada, toplinska obrada, odmrzavanje). Ovdje su samo pića. Postotak se računa od bruto zaprimljenih količina.
Pri pripremi i usluživanju pića
| Piće | Najviša stopa |
|---|---|
| Alkoholna pića osim točenog piva | 2% |
| Pivo točeno (u bačvi) | 10% |
| Vino rinfuza, pjenušavo i proseco | 10% |
| Bezalkoholna i ostala pića | 1% |
| Čaj | 1% |
| Kava mljevena | 3% |
Pri skladištenju (kvar, rastep i lom)
| Piće | Najviša stopa |
|---|---|
| U bocama i tetrapaku | 0,7% |
| U bačvama i drugom većem pakiranju (od litre na više) | 1,5% |
| Pivo u staklenim bocama | 0,7% |
| Pivo u plastičnim bocama i limenkama | 0,5% |
| Bezalkoholna pića u staklenim bocama | 0,7% |
| Bezalkoholna pića u plastičnim bocama i limenkama | 0,5% |
| Pivo točeno (u bačvi) | 1% |
| Vino (u rinfuzi) | 0,7% |
| Vino (u boci) | 0,5% |
To su najviše stope, a ne dopuštenje da toliko gubite. Priznaje se samo manjak koji je stvarno nastao i utvrđen zapisnikom.
5. Primjer izračuna
U mjesecu ste zaprimili 200 L žestokih pića. Pri usluživanju najviša stopa je 2% zaprimljene količine, što je 4 L. Popis pokazuje manjak od 7 L, pa iznad stope ostaju 3 L.
Tih 3 L u pravilu se smatra izuzimanjem dobara i oporezuje se, osim ako manjak možete opravdati na drugi način (vidi točku 8).
Primjer je pojednostavljen jer koristi samo stopu za usluživanje. Za gubitke pri skladištenju, na primjer lom boce, vrijedi stopa iz tablice za skladištenje. Kako se stope zbrajaju u vašem slučaju, provjerite s računovođom.
6. Zapisnik i utvrđivanje manjka
Prema odlukama manjak se može utvrditi:
- neposredno nakon nastanka,
- izvanrednim popisom,
- redovitim popisom ili na drugi način određen aktom poduzeća.
Manjak utvrđuje komisija ili ovlaštena osoba određena općim aktom poduzetnika, a o tome se sastavlja zapisnik.
Odluke ne propisuju obrazac zapisnika. Uobičajeno je navesti datum, članove komisije, popis artikala s količinama po knjigama i po popisu, primijenjenu stopu, utvrđeni manjak i potpise. To je praksa, a ne zakonski zahtjev. Predložak nalazi se u Excel predlošku inventurne liste.
7. Proizvodi koji nisu navedeni u odluci
Odluke za takve slučajeve predviđaju ovo:
- Može se priznati manjak do iznosa iz odluke druge komore (HOK odnosno HGK) ili iznimno prema drugom propisu nadležnog tijela.
- Ako ni to ne postoji, manjak se može priznati na temelju posebnog obrazloženja, ali samo do visine koja je razumno usporediva sa sličnim proizvodima iz odluka.
- Obrazloženje sadrži naziv tvrtke, datum i potpis odgovorne osobe, naziv namirnice, vrstu obrade i visinu kala, kvara, rastepa i loma te obrazloženje iskustvenih spoznaja, mjesto pružanja usluge, razdoblje (sezonu) i uvjete korištenja.
Prema odluci HOK-a obrtnik obrazloženje dostavlja Hrvatskoj obrtničkoj komori.
8. Viša sila i manjak iznad stope
Viša sila. Manjak koji nastane zbog elementarnih nepogoda (poplava, požar, potres) i provalnih krađa utvrđuje se na temelju očevidnika nadležnog tijela za procjenu šteta.
Iznad stope. Pravilnik o PDV-u (čl. 26. st. 4.) navodi da se manjak zbog neodgovarajuće kvalitete, isteka roka trajanja, kala, rastepa, loma i kvara iznad stope može priznati u dva slučaja:
- pri utvrđivanju činjeničnog stanja prisutan je ovlašteni službenik Porezne uprave, ili
- imate dokumentaciju nadležnih tijela ili pravnih osoba o količini i vrsti dobara koja su dana na zbrinjavanje ili uništenje.
Bez toga se manjak iznad stope oporezuje kao izuzimanje dobara u neposlovne svrhe.
9. Što OneDown radi, a što ne
OneDown ne sastavlja zapisnik i ne primjenjuje stope. To ostaje u vašem računovodstvu. OneDown daje točnu osnovu za zapisnik:
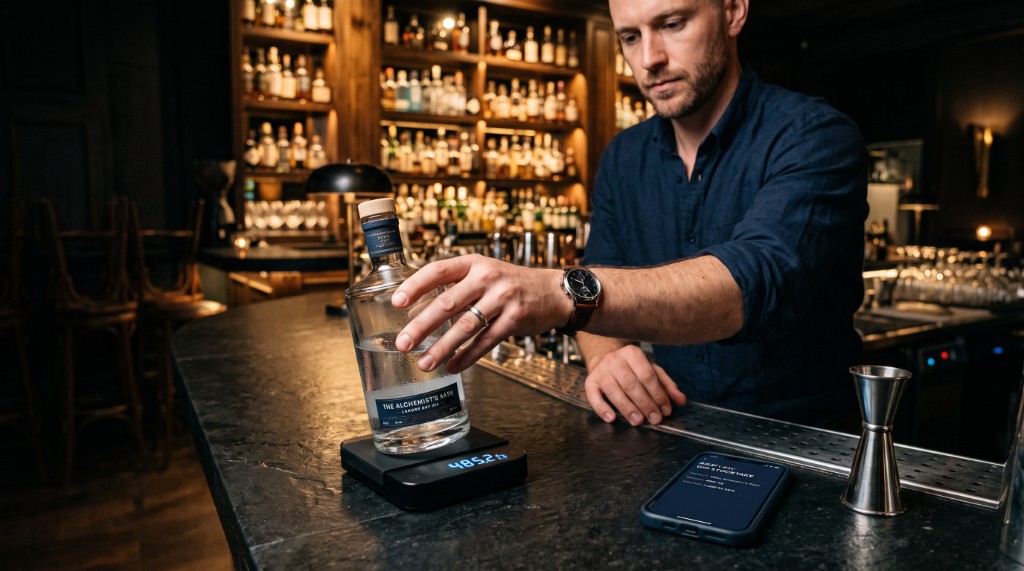
- Otvorene boce vagaju se Bluetooth vagom, a aplikacija pokazuje količinu u jedinici artikla (litre ili kilogrami).
- OneDown bilježi tko je i kada izbrojao pojedini artikl.
- Više skladišta ili šankova broji se paralelno, a napredak se vidi uživo.
- Prihvaćena inventura izvozi se u Remaris kao vanjska inventura po skladištu.
Kad je brojanje točno i zabilježeno, zapisnik se piše iz stvarnih brojki, a ne iz procjene. Više o tome u vodiču Kako pametne vage rješavaju manjkove u ugostiteljstvu.
Stanje propisa: 15. listopada 2026. Ovaj vodič nije porezni ni pravni savjet. Za svoj slučaj provjerite s računovođom ili poreznim savjetnikom.
§Službeni propisi i izvori
Propisi i dokumenti na koje se ovaj tekst poziva:
- [1]Odluka o dopuštenoj visini kala, rastepa, kvara i loma u ugostiteljstvu (HOK), NN 27/2024
Odluka Hrvatske obrtničke komore. Cijeli tekst glasi prema ispravku objavljenom u NN 39/2024.
- [2]Ispravak Odluke HOK-a, NN 39/2024
Cijeli tekst Odluke: stope za pića (čl. 4. i 7.), utvrđivanje manjka zapisnikom (čl. 10. i 11.), proizvodi koji nisu navedeni i viša sila (čl. 12.).
- [3]Odluka o dopuštenoj visini kala, rastepa, kvara i loma u ugostiteljstvu (HGK), NN 80/2024
Odluka Hrvatske gospodarske komore, na snazi od 13. srpnja 2024. Stope za pića (čl. 3. i 5.), zapisnik (čl. 9.), obrazloženje i viša sila (čl. 10. i 11.).
- [4]Pravilnik o porezu na dodanu vrijednost, čl. 26. (izuzimanje dobara i manjkovi), pročišćeni tekst
Manjak za koji se ne tereti odgovorna osoba oporezuje se, osim kala, rastepa, kvara i loma do visine iz odluke komore (st. 2.). Priznavanje manjka iznad stope (st. 4.).