
Ključni sažetak za voditelje (TL;DR)
- Pour Cost (trošak točenja) je postotak prihoda od pića koji odlazi na nabavu robe. Kao orijentir se često navodi 18% do 24%, ali pravi cilj ovisi o vrsti pića i vašem cjeniku.
- Teorijski Pour Cost je trošak koji biste trebali imati prema normativima u blagajni, a stvarni Pour Cost mjeri stvarnu potrošnju izračunatu na fizičkoj inventuri.
- Raskorak (variance) između teorijskog i stvarnog troška pokazuje gdje nevidljivo curi neto profit lokala. Što se inventura radi češće, to se prije vidi.
- Odluke HOK-a i HGK-a propisuju najviše stope kala, rastepa, kvara i loma koje se ne oporezuju. Manjak iznad tih stopa u pravilu podliježe PDV-u (Pravilnik o PDV-u, čl. 26.).
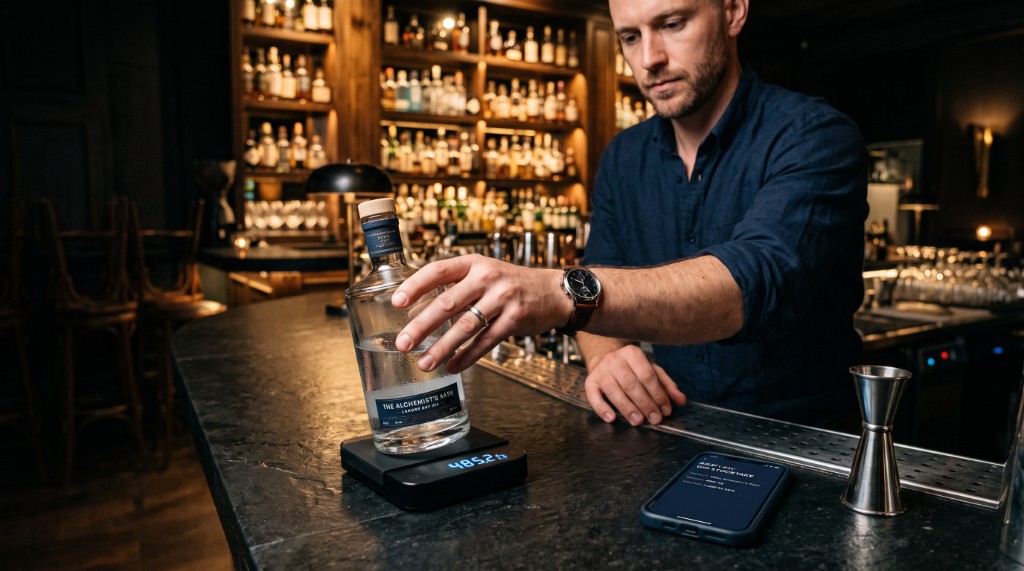
- Češće vaganje otvorenih boca Bluetooth vagom zamjenjuje procjenu odoka, pa se raskorak otkriva ranije, a ne tek na godišnjem popisu.
1. Najvažniji operativni broj na vašem šanku
U vođenju restorana, barova i noćnih klubova, trošak rada i trošak prodane robe (COGS) određuju hoće li uspješan vikend donijeti stvaran novac na račun ili samo naporan rad. Dok je hrana u kuhinji podložna brzom kvarenju, promjenjivim cijenama mesa i gubitku pri čišćenju, zalihe pića znatno su stabilnije. Žestoka pića nemaju rok trajanja, bačve točenog piva pod tlakom stoje tjednima, a butelje vina u stabilnim uvjetima ne gube vrijednost.
Ipak, upravo na zalihama pića većina ugostitelja trpi najveći nevidljivi odljev profitne marže.
Ključni financijski pokazatelj koji svaki vlasnik, voditelj hrane i pića (F&B manager) i šef šanka mora pratiti naziva se Pour Cost (postotak troška točenja robe). Razumijevanje ovog omjera — i zatvaranje raskoraka između onoga što normativi u blagajni obećavaju i onoga što inventura na policama pokazuje — najbrži je put do stabilnog novčanog toka.
2. Matematičke formule: Kako točno izračunati Pour Cost?
Pour Cost se u praksi računa na dvije razine: na razini pojedinačnog pića ili normativa (prilikom formiranja cjenika i kalkulacije koktela) te na ukupnoj razini poslovanja lokala (tijekom tjednih i mjesečnih inventura).
2.1 Pour Cost pojedinačnog pića (Jedinični normativ)
Kada uvodite novi koktel ili određujete cijenu točenog piva, jedinični Pour Cost pokazuje koliki postotak neto prodajne cijene odlazi na nabavu sastojaka:
Jedinični Pour Cost (%) =
(Nabavni trošak sastojaka po porciji / Neto prodajna cijena bez poreza) * 100
Uzmimo za primjer popularni koktel Gin Tonic:
- 0,05 L Premium Gin (nabavna cijena boce 22,00 €): 1,57 €
- 0,15 L Premium Tonic Water: 0,65 €
- Dehidrirana limeta i borovica (dekoracija): 0,15 €
- Ukupni trošak normativa: 2,37 €
- Prodajna cijena na cjeniku (s 25% PDV-a): 9,50 €
- Neto cijena bez PDV-a (9,50 € / 1,25): 7,60 €
Jedinični Pour Cost =
(2,37 € / 7,60 €) * 100= 31,2%
U ovom primjeru, vaša bruto profitna marža na svakom posluženom Gin Tonicu iznosi 68,8% (5,23 €).
2.2 Ukupni operativni Pour Cost lokala (Razdoblje poslovanja)
Na kraju tjedna ili mjeseca, uprava lokala promatra ukupni utrošak pića u odnosu na ukupan neto prihod:
Stvarni Pour Cost (%) =
(Trošak prodane robe COGS / Ukupni neto prihod od pića) * 100
Pri čemu se trošak utrošene robe (COGS) utvrđuje fizičkim brojanjem inventure:
COGS =
Početno stanje zaliha + Ulaz robe (primke) - Završno stanje na inventuri
Ako vaš lokal u tjedan ulazi s 25.000 € zaliha pića, zaprimi 8.000 € nove robe, a završna nedjeljna inventura pokaže stanje od 23.500 €, stvarni trošak utrošene robe iznosi:
COGS =
25.000 € + 8.000 € - 23.500 €= 9.500 €
Ako je blagajna u tom tjednu evidentirala 43.000 € neto prometa od pića, vaš stvarni Pour Cost bio je:
Stvarni Pour Cost =
(9.500 € / 43.000 €) * 100= 22,1%
3. Industrijska mjerila po kategorijama pića
Najčešća pogreška ugostitelja je postavljanje jedinstvenog fiksnog cilja (npr. “20% na sve”). U stvarnosti, svaka grupa pića ima drugačiju dinamiku skladištenja, rok trajanja i marže:
| Kategorija pića | Ciljani Pour Cost | Ciljana bruto marža | Glavni operativni rizik |
|---|---|---|---|
| Žestoka pića i likeri | 14% – 18% | 82% – 86% | Prelijevanje mjerica, točenje odoka, neprijavljena čašćenja |
| Signature craft kokteli | 15% – 20% | 80% – 85% | Otpad sirupa, topljenje leda, neprecizne pripreme (pre-batch) |
| Točeno pivo (keg) | 20% – 24% | 76% – 80% | Pjenjenje instalacija, ispiranje linija, nepodešena temperatura |
| Pivo u boci / limenci | 24% – 28% | 72% – 76% | Lom ambalaže, istek roka trajanja, pića osoblja |
| Vino na čaše | 28% – 35% | 65% – 72% | Oksidacija otvorenih butelja nakon 48h, prevelike čaše |
| Buteljirana vina | 30% – 40% | 60% – 70% | Mrtvi kapital u podrumu, spora rotacija skupih etiketa |
| Sokovi, kava i mineralna | 8% – 14% | 86% – 92% | Kalibracija post-mix uređaja, neprijavljeno točenje |
Brojke su okvirne i služe kao polazište. Stvarni ciljevi ovise o cjeniku, ponudi i lokaciji.
Zašto točeno pivo ima viši Pour Cost od žestice?
Točeno pivo nosi veći postotak troška (20-24%) zbog neizbježnog tehničkog kala: pjena pri zamjeni bačve, jutarnje čišćenje točionika i ostaci u crijevima. Zato odluke komora za točeno pivo dopuštaju veći rastep nego za ostala pića.
Zlatno pravilo za vina na čaše
Iskusni voditelji barova cijenu jedne čaše vina na cjeniku postavljaju tako da pokrije nabavnu cijenu cijele butelje. Ako butelju kvalitetnog vina nabavljate za 7,00 €, a iz nje točite 5 čaša po 0,15 L, cijena čaše od 7,00 € do 7,50 € jamči da već prva prodana čaša isplaćuje butelju, dok preostale 4 čaše nose čisti profit i štite od rizika da vino ukiseli ako se butelja ne popije u 48 sati.
4. Ključni operativni problem: Teorijski naspram stvarnog Pour Costa
Ako vaši normativi u Remarisu ili drugom POS sustavu pokazuju da bi trošak trebao biti 19,0%, a stvarna inventura na kraju mjeseca pokaže 24,2%, imate raskorak (variance) od čak 5,2%.
Raskorak (Variance) =
Stvarni Pour Cost - Teorijski Pour Cost
- Teorijski (idealni) trošak: Ono što biste trebali potrošiti ako se svako kucano piće natočilo točno u kap prema normativu, bez ijedne prolivene kapi ili neprijavljenog pića.
- Stvarni trošak: Ono što je uistinu nestalo s polica šanka, izmjereno na inventuri.
Što u novcu znači raskorak od 4%?
Zamislimo prosječan bar, noćni klub ili hotelski lounge s mjesečnim prometom pića od 50.000 €:
- Uz idealan Pour Cost od 20,0%, trošak nabave iznosi 10.000 €.
- Ako lokal stvarno posluje na 24,0% zbog nepreciznog točenja i manjkova, trošak nabave penje se na 12.000 €.
Raskorak od samo 4% odnosi 2.000 € čistog novca svakog mjeseca. To je 24.000 € izgubljenog profita godišnje — iznos kojim možete financirati novo vozilo, nagradne bonuse osoblju ili kompletnu modernizaciju šanka.
5. Zakonski okvir u Hrvatskoj: kalo, rastep, kvar i lom
U Hrvatskoj manjak na zalihama nije samo interni problem lokala. Porezna pravila razlikuju manjak koji se priznaje od manjka koji se oporezuje:
- Odluke komora određuju najviše stope kala, rastepa, kvara i loma koje se ne oporezuju. Za obrtnike vrijedi odluka HOK-a (NN 27/2024, cijeli tekst u ispravku NN 39/2024), a za trgovačka društva odluka HGK-a (NN 80/2024). Za pića je, na primjer, pri usluživanju dopušteno do 2% za alkoholna pića osim točenog piva i do 10% za točeno pivo, računato od bruto zaprimljenih količina.
- Pravilnik o PDV-u, čl. 26.: manjak za koji se ne tereti odgovorna osoba smatra se izuzimanjem dobara u neposlovne svrhe i podliježe oporezivanju, osim kala, rastepa, kvara i loma do visine iz odluke komore te manjka zbog više sile. Manjak iznad tih stopa može se priznati ako je pri utvrđivanju prisutan ovlašteni službenik Porezne uprave ili ako imate dokumentaciju o zbrinjavanju ili uništenju robe.
Manjak se utvrđuje zapisnikom koji sastavlja komisija ili ovlaštena osoba određena aktom poduzeća. Sve stope i postupak opisujemo u vodiču Normativi u ugostiteljstvu: kalo, rastep, kvar i lom. To nije porezni savjet: za svoj slučaj provjerite s računovođom.
Kada barmen natoči 0,05 L umjesto 0,03 L, razlika se u knjigama ne vidi kao čašćenje nego kao manjak robe, a manjak iznad dopuštenih stopa porezno je rizičan.
6. Četiri razloga zašto nastaje raskorak na šanku
Kada se stvarni i normativni Pour Cost ne poklapaju, uzrok se najčešće krije u četiri operativne navike:
1. Točenje “odoka” u noćnim gužvama
Barmeni često izbjegavaju mjerice (jiggere) kako bi djelovali brže. No pod utjecajem glasne glazbe, umora i gužve točenje odoka u pravilu završi s više alkohola u čaši nego što normativ predviđa. Točenje od samo 0,005 L viška po piću na 3.000 prodanih pića mjesečno jednako je prolijevanju 15 litara premium gina ili votke izravno u sudoper.
2. Zabluda “odokativne procjene” otvorenih boca
Tradicionalna inventura podizanjem boce prema svjetlu stvara golemu sustavnu pogrešku. Zbog suženja grla boce, gornja polovica visine sadrži znatno manje tekućine od donjeg proširenog dijela boce. Nagađanjem decilitara manjak se gomila mjesecima, sve dok na velikom popisu ne eksplodira u financijski šok.
3. Zaboravljeni lom i neprijavljena čašćenja
Kada se u subotu navečer razbije boca ili se prolije pripremljeni shaker, osoblje rijetko otvara blagajnu kako bi otkucalo zapisnik o lomu. Bez jednostavnog mobilnog unosa na licu mjesta, ta pića ostaju neprijavljena i na inventuri se vode kao manjak.
4. Mjesečna inventura kao preveliki prozor neznanja
Brojanje zaliha jednom u 30 dana ostavlja četiri tjedna potpunog mraka. Ako točionik piva procuri u ponedjeljak, ili se sanduk pića izgubi drugog dana u mjesecu, voditelj to saznaje tek tridesetog. Tada je nemoguće utvrditi tko je radio u smjeni i gdje je nastao propust.
7. Kako češća inventura s Bluetooth vagom zatvara raskorak
Raskorak se najlakše drži pod kontrolom brzinom i točnošću brojanja:
- Vaganje umjesto procjene: Otvorenu bocu stavite na Bluetooth vagu, a aplikacija preračuna težinu u količinu u jedinici artikla (litre ili kilogrami). Odokativno procjenjivanje razine tekućine tako nestaje iz postupka.
- Tjedna odgovornost smjene: Kada tim zna da se otvorene boce broje na kraju svakog vikenda ili pri primopredaji smjene, točenje se prirodno kalibrira. Mjerice se koriste redovito, a lom se prijavljuje odmah.
- Izvoz u Remaris: Gotovo brojanje izvozite u Remaris kao vanjsku inventuru za skladište, bez ručnog prekucavanja brojeva s papira.
Češće brojanje ne mijenja cijene ni normative, ali raskorak pokazuje dok je još mali, a ne tek na kraju godine.
§ Službeni propisi i izvori
Propisi i dokumenti na koje se ovaj tekst poziva:
- [1]Odluka o dopuštenoj visini kala, rastepa, kvara i loma u ugostiteljstvu (HOK), NN 27/2024
Odluka Hrvatske obrtničke komore. Cijeli tekst glasi prema ispravku objavljenom u NN 39/2024.
- [2]Ispravak Odluke HOK-a, NN 39/2024
Objavljuje cijeli tekst Odluke, uključujući najviše stope za pića pri skladištenju i usluživanju.
- [3]Odluka o dopuštenoj visini kala, rastepa, kvara i loma u ugostiteljstvu (HGK), NN 80/2024
Odluka Hrvatske gospodarske komore, na snazi od 13. srpnja 2024.
- [4]Pravilnik o porezu na dodanu vrijednost, čl. 26. (manjkovi dobara), pročišćeni tekst
Manjak za koji se ne tereti odgovorna osoba smatra se izuzimanjem dobara i oporezuje se, osim kala, rastepa, kvara i loma do visine iz odluke komore.